抖店周报模板 + 异常指标诊断清单
原创
抖店周报模板 + 异常指标诊断清单
原创
用户12857237
修改于 2026-11-09 21:32:52
修改于 2026-11-09 21:32:52
我提的需求
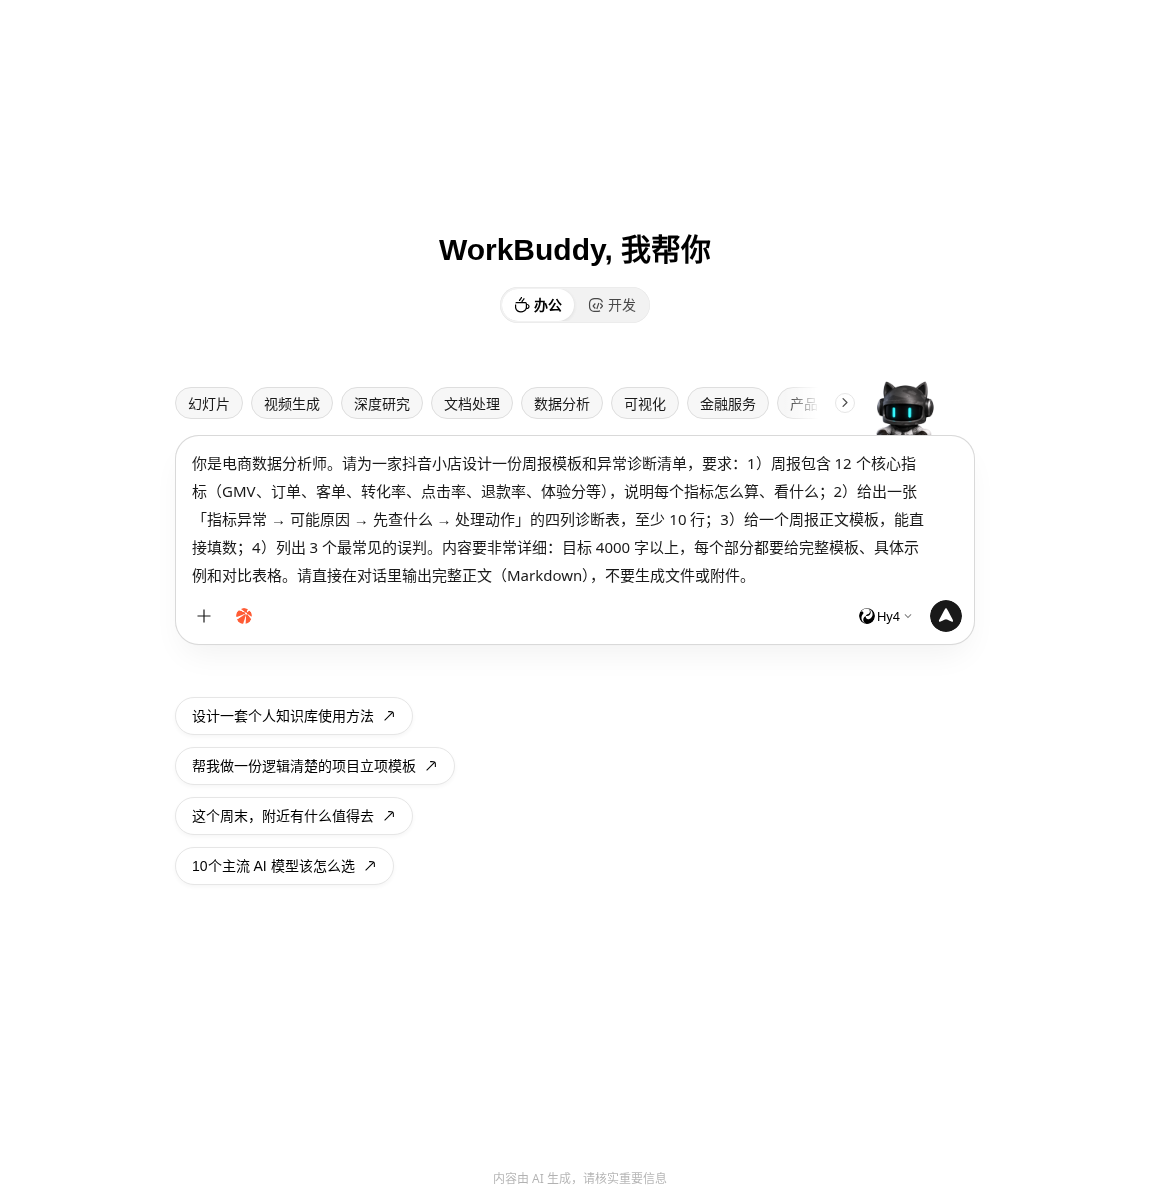
需求原文:
Hy4 的完整产出
抖音小店经营周报模板 + 异常诊断清单(可直接落地版)
适用对象:单店 / 品牌自播型抖音小店,含「内容场(直播+短视频)+ 货架场(商品卡/搜索/商城)+ 付费(千川)+ 达人(精选联盟)」四路流量。本文所有数值、阈值、后台路径均为可替换的示例,落地时请用本店近 8–12 周分位数和同行基准重新校准。
三条口径铁律
铁律一:先定口径,再看涨跌。 周报里每一个指标都要写清「分子、分母、时间窗、去重方式、是否含退款」,任何一次口径变更必须在附录登记,否则环比无意义。
铁律二:分子分母必须同批次。 退款率、差评率、品质退货率这类滞后指标,必须按「支付周」做 cohort(同批次订单)统计;用「本周售后申请数 ÷ 本周支付订单数」是错配,会凭空造出一个"质量崩盘"。
铁律三:GMV 只是过程指标,净毛利才是结果指标。 周报结论必须同时给「支付 GMV」和「净贡献毛利 = GMV − 退款 − 商品成本 − 平台扣点 − 达人佣金 − 千川消耗 − 运费/赔付」,否则会出现"GMV 涨、老板亏"的假繁荣。
12 个核心指标
- 1:曝光量;各渠道商品/内容展示次数汇总;罗盘·流量;绝对量 + 渠道结构 + 放量质量;日/周
- 2:点击率 CTR;点击次数 ÷ 曝光次数;罗盘·流量;分渠道对比、看 pp 变化;日/周
- 3:访客数 UV;去重到达商品/店铺的人数;罗盘·流量;新老客、渠道、点击→到达率;日/周
- 4:支付转化率 CVR;支付买家数 ÷ 访客数;罗盘·交易·流量;全店 + 分层 + 漏斗分段;日/周
- 5:支付订单量;支付成功订单数(去重);罗盘·交易;与 GMV 做量价拆解;日/周
- 6:客单价 AOV;支付 GMV ÷ 支付订单量;罗盘·交易;量价拆解、件单价×件数、价格带;周
- 7:支付 GMV;周期内支付成功订单金额合计;罗盘·经营概览;达成率、渠道贡献、净 GMV;日/周
- 8:UV 价值 / GPM;GMV÷UV;GMV÷曝光×1000;罗盘;流量变现效率、跨渠道分配;周
- 9:投放 ROI / 付费占比;千川引导 GMV÷消耗;付费 GMV÷全店 GMV;千川·罗盘;保本 ROI、增量真实性;日/周
- 10:退款率;同批次成功退款订单 ÷ 同批次支付订单;抖店·售后;cohort 口径、拆退款原因;周
- 11:商家体验分;平台近 30 天加权(5 分制);抖店·体验分;三分项、日趋势、关键线;日/周
- 12:复购率 / 新老客;老客买家数÷支付买家数;老客 GMV 占比;罗盘·人群;拉新 vs 复购双线;周/月
逐指标详解(8 个)
① 曝光量(Impressions)
怎么算:统计周期内商品/直播间/短视频被展示的次数之和,按「直播间 / 短视频 / 商品卡(搜索+推荐+商城)/ 达人 / 千川付费」分渠道取数后分别列示。
取数:罗盘 → 流量 → 流量概览 / 渠道明细;千川 → 账户报表(展示量)。
看什么:① 总量与环比;② 渠道结构占比(货架场占比是抖音小店健康度关键);③ 曝光增速 vs CTR/GPM 的背离;④ 是否"放量但泛化"——曝光涨、CTR 跌、GPM 跌,等于买了一批不相关的人。
示例:W31 曝光 400 万,W32 曝光 560 万(+40%),但 CTR 从 5.0% 降到 4.4%、GPM 从 320 掉到 176(−45%)→ 判定为「低质放量」,不是"流量增长"。
别踩坑:曝光是次数不是人数;直播间曝光与商品卡曝光定义不同,跨渠道 CTR 不可直接平均;周曝光是日曝光之和,不能用周去重人数去算 CTR。
② 点击率 CTR
怎么算:CTR = 点击次数 ÷ 曝光次数 × 100%。分渠道单列:商品卡 CTR、直播间进入率、短视频商品点击率。
看什么:① 用百分点(pp)看变化而不是百分比;② 与主图、标题、价格、优惠券标、销量评价强相关;③ 与人群精准度强相关;④ 分渠道定位"是素材问题还是流量问题"。
示例:W31 200,000 ÷ 4,000,000 = 5.00%;W32 246,400 ÷ 5,600,000 = 4.40%,−0.60pp(相对 −12%)。若商品卡 CTR 稳定而付费渠道 CTR 从 4.8%→3.9%,则问题在投放人群而非主图。
别踩坑:CTR 下降不一定是素材衰退;智能扩量 / 系统放量把货推给泛人群时,CTR 必然下滑,此时改主图收效甚微。
④ 支付转化率 CVR
怎么算:CVR = 支付买家数 ÷ 访客数 × 100%。分子是买家数不是订单数。
看什么:① 全店 CVR + 分渠道 CVR + 新老客 CVR;② 漏斗分段(点击→访客→加购→下单→支付)找断点;③ 分价格带 CVR;④ 固定权重的标准化 CVR(防结构误判,见第 4 部分)。
示例:W31 6,400 ÷ 100,000 = 6.40%;W32 7,280 ÷ 112,000 = 6.50%,+0.10pp。全店 CVR 微升,直接否掉"承接能力变差"的假设。
别踩坑:用订单数做分子会虚高(一人多单);支付时点的退款订单仍计入分子;直播间 CVR 与商品卡 CVR 不可混在一个池子里平均。
⑦ 支付 GMV
怎么算:周期内支付成功订单的实付金额合计(含运费、按券后实付口径固定,不扣除后续退款)。同时给 净 GMV = 支付 GMV − 对应批次退款金额。
看什么:① 目标达成率;② 量价拆解;③ 渠道/商品/达人贡献度(找出 Top 3 与拖累 Top 3);④ 与结算账单对账;⑤ 平销基准 GMV(剔除大促日后)。
示例:W32 支付 GMV 98.6 万,周目标 105 万 → 达成 93.9%;净 GMV(扣同批次退款 6.2%)约 92.5 万。
别踩坑:支付 GMV ≠ 结算金额 ≠ 回款;平台扣点、达人佣金、退款、运费险都会造成差额;跨月周(周报跨自然月)要标注归属月。
⑧ UV 价值 / GPM
怎么算:UV 价值 = 支付 GMV ÷ 访客数;GPM = 支付 GMV ÷ 曝光次数 × 1000。
看什么:① 恒等式校验 UV 价值 = CVR × 人均消费;② 分渠道 GPM 决定预算与内容资源往哪投;③ 与 CTR、CVR、AOV 的联动拆解。
示例:W31 6.40% × 200 = 12.80 元;W32 6.50% × 135.44 = 8.80 元(−31.3%)。UV 价值下滑全部来自人均消费,CVR 反而贡献正增长。GPM:320 → 176(−45%)。
别踩坑:GPM 跨渠道对比必须统一曝光口径;放量期 GPM 下滑是常态,要用「GPM × 曝光量」看总产出而非单看效率。
⑨ 投放 ROI 与付费 GMV 占比
怎么算:千川支付 ROI = 千川引导支付 GMV ÷ 千川消耗;付费占比 = 付费引导 GMV ÷ 全店 GMV;保本 ROI = 1 ÷ 毛利率(本店 40% → 2.5)。
看什么:① ROI 与保本 ROI 的距离(是"少赚"还是"亏钱");② 分计划/素材/人群包;③ 付费占比是否挤压自然流量;④ 增量真实性(关停计划做小流量 A/B,看全店 GMV 是否等额下降)。
示例:W31 消耗 18 万、引导 72 万 → ROI 4.00,付费占比 56.25%;W32 消耗 21 万、引导 63 万 → ROI 3.00(−25%),付费占比 63.9%。ROI 仍高于保本 2.5,属"边际效率恶化"而非"投放亏损",但自然流量被挤压已亮黄灯。
别踩坑:归因窗口(当天 / 15 天)变更会让 ROI 跳变;"引导"口径与自然量存在重叠;退款订单不回扣 ROI,需手工按批次修正。
⑩ 退款率
怎么算:主口径(周报必用) = 同一支付周订单在 T+14(或 T+30)累计成功退款订单数 ÷ 该支付周订单数。辅助看:售后申请率 = 发起售后订单数 ÷ 同批次订单数、仅退款占比、退货退款占比、品质退货率、差评率。
看什么:① cohort 批次表(每张表一行是一个支付周);② 拆「未发货仅退款」(缺货/超卖/揽收慢)vs「已发货退货」(质量/描述不符/尺码);③ 按 SKU、达人、供应商批次下钻;④ 与体验分「商品体验」联动。
示例:W32「本周售后申请率」9.1%(+2.6pp)看着吓人,但同批次成熟退款率 6.2%(−0.3pp),且增量集中在「未发货仅退款」→ 真实原因是 W31 大促订单进入售后期 + 揽收时效,不是本周货品变差。
别踩坑:分子分母必须同批次;大促后 7–14 天必有退款高峰,属节奏而非异常;平台口径把"仅退款"计入与否要固定。
⑪ 商家体验分
怎么算:平台按近 30 天滚动数据加权(5 分制),三大分项通常为:商品体验(品质退货率、差评率等)、物流体验(揽收及时率、配送时长等)、服务体验(投诉率、纠纷商责率、IM 回复率、仅退款自主完结时长等)。具体权重与关键线以平台当期后台规则为准。
看什么:① 总分日趋势(单日波动 ≠ 趋势);② 三分项定位归因;③ 同行/行业分位;④ 是否逼近流量、千川、精选联盟、活动报名等权益的准入线;⑤ 明细指标倒查。
示例:W31 4.72(商品 4.68 / 物流 4.80 / 服务 4.71)→ W32 4.61(商品 4.52 / 物流 4.79 / 服务 4.55)。物流几乎没动,主因在商品体验,指向差评与品质退货,而非快递。
别踩坑:30 天滚动窗口意味着"今天掉分"可能是 3 周前某批货的问题;不能用"本周差评"解释"本周体验分";体验分下跌到关键线会反过来压制曝光,形成负循环。
周报看板示例
- 1:曝光量;4,000,000;5,600,000;+40.0%;🟡;放量但质量存疑
- 2:CTR;5.00%;4.40%;−0.60pp;🔴;人群泛化,分渠道核对
- 3:访客 UV;100,000;112,000;+12.0%;🟢;流量端没问题
- 4:支付 CVR;6.40%;6.50%;+0.10pp;🟢;承接能力未退化
- 5:支付订单量;8,000;8,050;+0.6%;🟢;单量持平
- 6:客单价 AOV;160.00;122.48;−23.4%;🔴;GMV 下滑唯一主因
- 7:支付 GMV;1,280,000;986,000;−23.0%;🔴;达成率 93.9%
- 8:UV 价值 / GPM;12.80 / 320;8.80 / 176;−31.3% / −45.0%;🔴;效率随客单坍塌
- 9:千川 ROI / 付费占比;4.00 / 56.25%;3.00 / 63.9%;−25% / +7.7pp;🟡;仍高于保本 2.5,但挤压自然量
- 10:成熟退款率 / 售后申请率;6.5% / 6.5%;6.2% / 9.1%;−0.3pp / +2.6pp;🟡;申请率虚高,属滞后释放
- 11:体验分(商品/物流/服务);4.72 (4.68/4.80/4.71);4.61 (4.52/4.79/4.55);−0.11;🔴;商品体验拖累,需倒查批次
- 12:复购率 / 老客 GMV 占比;18% / 34%;21% / 27%;+3pp / −7pp;🟡;复购率虚好,拉新质量下降
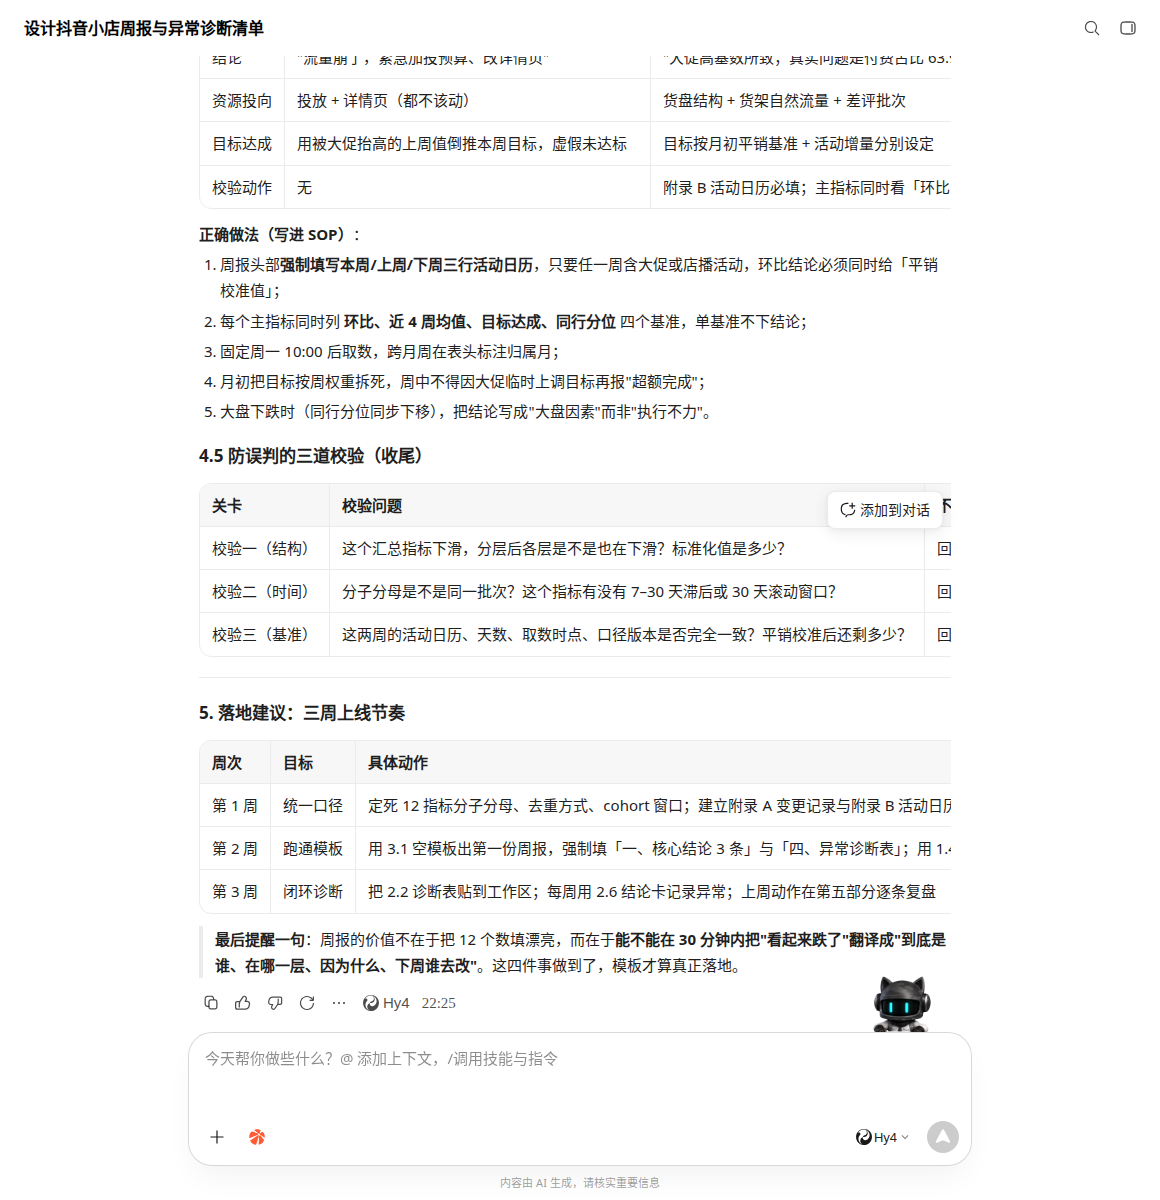
示例结论(正确版):本周 GMV −23% 不是流量问题、不是转化问题、不是商品质量崩盘,而是 ① W31 含大促高客单组合装、W32 平销周主推 9.9 引流款造成 客单价 −23.4%(量价拆解验证 100% 归因);② W31 是大促周,环比基线本身失真;③ 售后申请率 +2.6pp 是上周订单的滞后释放;④ 真正需要处理的只有两件事:付费占比 63.9% 挤压自然流量、商品体验分 4.52 需倒查差评批次。
异常诊断步骤
顺序不能反:先「验数据」→ 再「拆结构」→ 再「拆量价」→ 最后「归因到执行」。80% 的"异常"在第 1、2 步就消失或被重新定义。
步骤 | 动作 | 输出 | 耗时
S1 验数 | 跑 1.7 勾稽表、核对取数时间、口径变更记录、活动日历 | 确认是真异常还是数据/口径问题 | 10 分钟
S2 定基准 | 对比近 4 周均值、同行分位、平销基准周 | 确认是真下滑还是大促高基数 | 10 分钟
S3 拆结构 | 分渠道 / 分新老客 / 分价格带 / 分 SKU 拆一遍 | 定位异常来自哪一层 | 20 分钟
S4 拆量价 | 跑 ΔGMV = 量效应 + 价效应 | 锁定"量"还是"价" | 5 分钟
S5 查滞后 | cohort 退款表、体验分 30 天明细倒查 | 排除售后/评分的时间错配 | 15 分钟
S6 定动作 | 填诊断结论卡,指定负责人 + deadline | 可执行动作 | 10 分钟
- S1 验数:跑 1.7 勾稽表、核对取数时间、口径变更记录、活动日历;确认是真异常还是数据/口径问题;10 分钟
- S2 定基准:对比近 4 周均值、同行分位、平销基准周;确认是真下滑还是大促高基数;10 分钟
- S3 拆结构:分渠道 / 分新老客 / 分价格带 / 分 SKU 拆一遍;定位异常来自哪一层;20 分钟
- S4 拆量价:跑 ΔGMV = 量效应 + 价效应;锁定"量"还是"价";5 分钟
- S5 查滞后:cohort 退款表、体验分 30 天明细倒查;排除售后/评分的时间错配;15 分钟
- S6 定动作:填诊断结论卡,指定负责人 + deadline;可执行动作;10 分钟
用下来的真实感受
- 整篇 11634 字左右,从提问到出稿大概几分钟,中间没再补问 —— 一次说清要求比来回追问省事。
- 免费档不扣积分,这种结构化文档完全够用;缺点是任务越大等得越久,赶时间要提前排。
- 输出可以直接改成自己的版本:把示例里的数字、行业词换掉就能用,不用从零搭框架。
- 表格部分是最好用的,直接复制到文档里改两列就是自己的模板。
#WorkBuddy #Hy4
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号