网格交易系统设计实践,从触发规则到回测验证
原创
我们刚接触网格交易时,很容易把程序理解成两句判断:价格跌一格就买,涨一格就卖。实际整理策略时会发现,触发条件只是最外层,真正影响结果的是系统能否记住当前状态。基准价是多少,上一笔委托有没有成交,还剩多少可用资金和持仓,下一组价格该从哪里计算,这些信息少一个,回测和实盘就可能走出两套结果。
把网格看成一个状态机
比较清楚的实现方式,是把行情触发和订单成交分开处理。价格触及网格线时,系统只生成委托;收到成交结果后,再更新基准价、资金、持仓和下一档买卖价。如果订单只是报出但没有成交,就不应提前移动网格。这样设计虽然多了几步,却能避免行情快速穿越多档时重复下单,也方便在日志中还原每一次状态变化。
参数先服从资金约束
网格间距并不是越密越好。间距过小,佣金、滑点和买卖价差会不断消耗单格利润;间距过大,策略又可能长期没有成交。实践中可以先确定最多投入多少资金、必须保留多少底仓,再根据价格区间反推网格数量和单格交易额。对股票策略,还要把交易单位、涨跌停和T+1纳入规则,否则纸面上成立的买卖循环未必能在真实账户中完成。
回测要检查成交顺序
网格回测最容易忽略的是同一根K线内的路径。只使用日线高低价时,无法判断当天是先触发买入还是先触发卖出,而两种顺序会改变持仓和现金。若策略依赖盘中多次成交,分钟数据通常更有解释力,同时仍要加入手续费、滑点和未成交假设。结果出来后,除了收益,还应查看最大资金占用、成交次数、持仓偏移,并与不运行网格的情况对照。
屏幕截图 2026-10-14 143942
三种工具对应不同实现路径
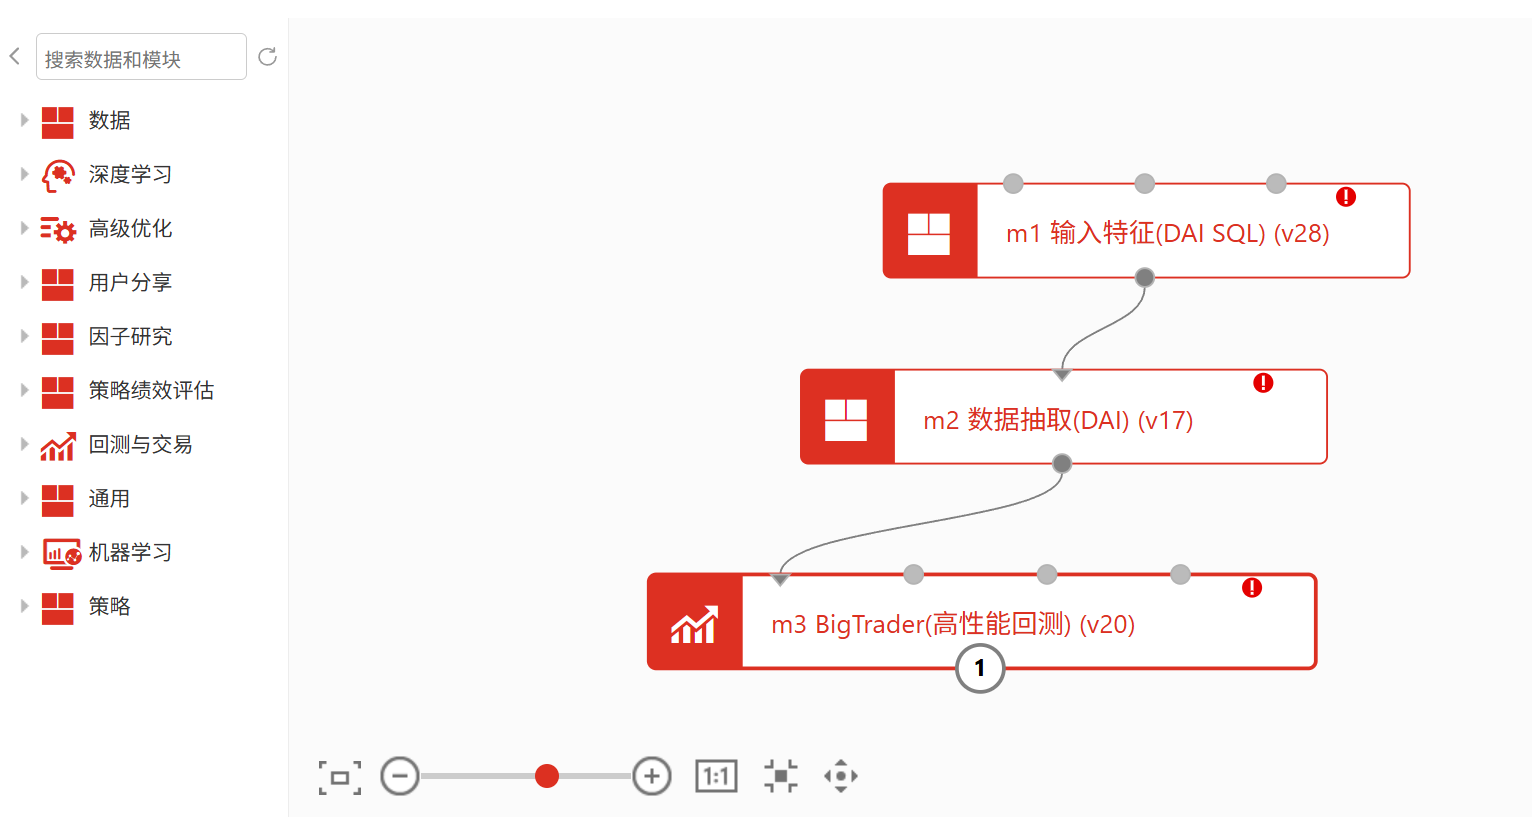
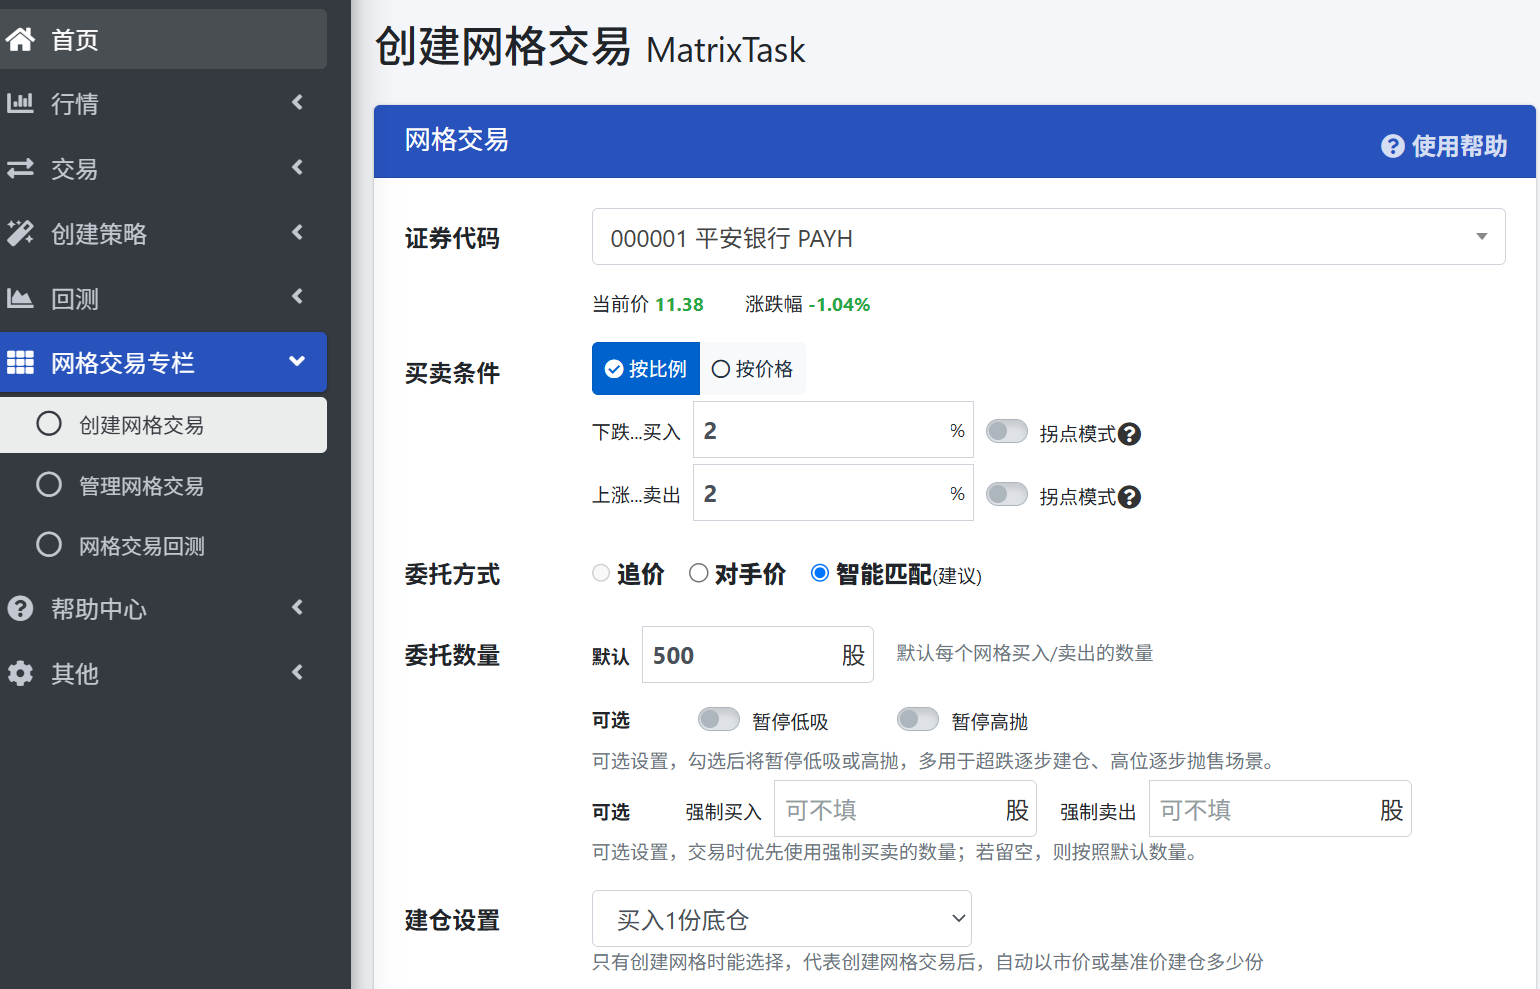
需要完全控制状态逻辑时,可以在BigQuant的Python环境和BigTrader框架中编写并回测;希望在交易终端里直接配置经典网格,可研究同花顺智能交易提供的相关功能;更习惯可视化设置的人,则可以利用水母量化的网格配置、成交配对和分钟级回测来观察参数变化。这里没有统一的最优工具,关键是能否看清订单状态、成交记录和资金变化,而不是功能名称有多少。
用日志发现策略边界
一套网格程序至少应记录触发价格、委托价格、成交数量、成交状态、更新后的基准价以及剩余资金。连续运行一段时间后,这些记录能回答两个问题:策略是否按预期执行,原先设定的区间是否仍然有效。如果价格长期停在区间外,或者持仓持续向一侧累积,问题往往不在代码报错,而在市场状态已经不适合原参数。
网格自动化的价值在于可复盘
我更愿意把网格交易理解为一套可验证的执行系统,而不是一个自动赚钱的按钮。先把状态、资金和成交规则写清楚,再用足够细的数据检查每一步,最后才谈自动运行。做到触发有依据、成交能追踪、参数可复现,即使策略表现不理想,也能知道问题出在哪里。这种可解释、可复盘的过程,才是量化工具在网格交易中的实际价值。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号